
OKI od 2027 roku. Jak przygotować raportowanie do KAS
Osobiste Konta Inwestycyjne (OKI) to nowe możliwości dla inwestorów, ale również obowiązki sprawozdawcze dla instytucji finansowych. Codzienna wycena aktywów, obliczanie ich średniej wartości oraz przygotowanie informacji OKI-IN wymagają odpowiednich procesów i narzędzi. Sprawdź, jak VSoft Tax Reporting wspiera automatyzację raportowania podatkowego i pomaga przygotować się do nowych wymagań.

Low-code w banku spółdzielczym: jak małymi krokami uporządkować codzienne procesy operacyjne
Banki spółdzielcze mierzą się z podobnymi wymogami regulacyjnymi jak duże banki, ale dysponują znacznie mniejszymi zasobami IT. Low-code pozwala cyfryzować konkretne procesy bez wymiany systemu centralnego i dużych projektów wdrożeniowych. Pokazujemy trzy praktyczne zastosowania: raportowanie z placówek, monitoring warunków umów kredytowych oraz kontrolę funkcjonalną.
Dlaczego ESG blokuje się na raportach
Banki mają coraz więcej danych ESG, ale czy mogą im w pełni zaufać? Rozproszone Excele, ankiety i zewnętrzne źródła utrudniają raportowanie, audyt oraz wykorzystanie ESG w procesach kredytowych. Sprawdź, jak jedno spójne repozytorium danych ESG może uporządkować informacje o klientach i portfelu, zautomatyzować klasyfikację oraz stworzyć wiarygodne źródło danych dla całej organizacji.
Czas wdrożenia produktu i modelu kredytowego jako nowa waluta konkurencyjności banków
Czas wdrożenia produktu kredytowego przestaje być wewnętrznym wskaźnikiem operacyjnym, staje się przewagą konkurencyjną albo zagrożeniem. Sprawdzamy, skąd bierze się opóźnienie i ile cykli regulacyjnych bank może sobie jeszcze pozwolić przegrać.
Eko pożyczki mogą działać szybciej. Co dziś opóźnia decyzję kredytową?
Eko pożyczki coraz częściej znajdują się w ofercie banków i firm pożyczkowych, jednak ich sprzedaż wciąż nie osiąga oczekiwanej skali. Problem nie wynika z braku popytu ani konstrukcji produktu, lecz z nadmiernie złożonych procesów i długiego czasu podejmowania decyzji kredytowych. Sprawdź, jak automatyzacja, uproszczenie ścieżki kredytowej oraz inteligentne wykorzystanie danych ESG pozwalają przekształcić eko pożyczki w skalowalny i rentowny produkt finansowy.
ESG w ocenie kredytowej: dlaczego banki muszą je liczyć, a nie tylko raportować
ESG w bankach funkcjonuje głównie jako obszar raportowy i regulacyjny. Widzimy jednak coraz wyraźniej, że takie podejście jest niewystarczające. Czynniki środowiskowe i transformacyjne mają bezpośredni wpływ na sytuację finansową klientów, a tym samym na ryzyko kredytowe. To oznacza, że ESG przestaje być tematem „obok” – staje się częścią oceny zdolności kredytowej i jakości portfela.
Faza Discovery w bankowości. Jak ograniczyć ryzyko projektów IT
Coraz więcej banków decyduje się rozpocząć projekt od fazy Discovery – etapu, który pozwala uporządkować założenia, zweryfikować kierunek i świadomie podjąć decyzję o dalszych inwestycjach.
Low-code jako platforma budowy aplikacji procesowych – od modeli i algorytmów do interfejsów użytkownika
Banki działają dziś w środowisku nieustannych zmian - technologicznych, regulacyjnych i biznesowych. Wprowadzają nowe produkty, reagują na ruchy po stronie konkurencji i odpowiadają na rosnące oczekiwania klientów dotyczące innowacyjności oraz szybkości obsługi. W efekcie systemy informatyczne muszą być rozwijane nieprzerwanie.
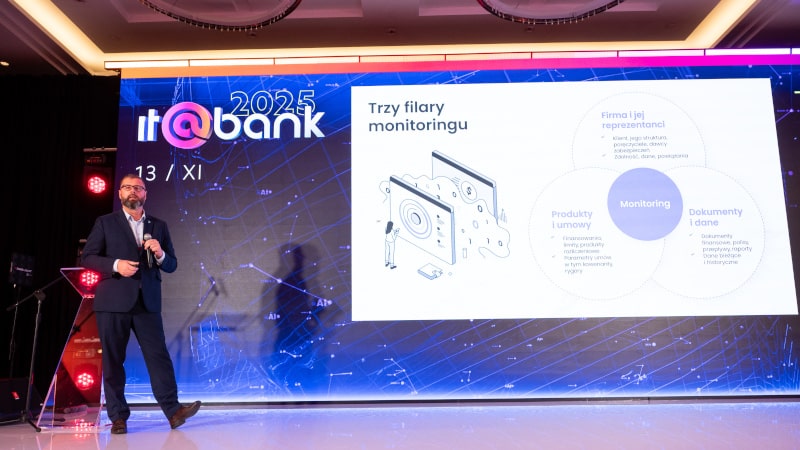
Jak budujemy efektywny proces monitoringu klientów korporacyjnych? – podsumowanie naszej prelekcji na IT@Bank 2025
13 listopada mieliśmy przyjemność być partnerem konferencji IT@Bank, gdzie podzieliliśmy się naszym podejściem do budowania efektywnego procesu monitoringu klientów korporacyjnych. Na scenie reprezentował nas Jakub Rabong, który opowiedział o tym, jak w praktyce wygląda droga klienta po sprzedaży produktu oraz jakie wyzwania stoją przed bankami, gdy dane z jednej umowy zaczynają żyć w wielu systemach jednocześnie.

Efektywny monitoring klientów korporacyjnych — dlaczego warto inwestować w ten obszar?
Ocena ryzyka kredytowego klientów korporacyjnych w wielu instytucjach wciąż odbywa się punktowo: na etapie wniosku, przy wybranych czynnościach operacyjnych i podczas okresowych przeglądów. Dziś to już za mało. Gospodarka zmienia się szybciej niż cykle raportowe, a pojedynczy impuls w otoczeniu może wywołać efekt domina. Bank musi więc wiedzieć, co dzieje się z klientem tu i teraz, a nie dopiero wtedy, gdy pojawią się opóźnienia.
Gdzie monitoring ryzyka traci skuteczność — i jak to naprawić
Proces monitorowania klientów korporacyjnych w instytucjach finansowych często przypomina zestaw punktowych działań, a nie spójny, ciągły proces. Dane są rozproszone, ratingi aktualizują się z opóźnieniem, a informacja o ryzyku nie zawsze trafia tam, gdzie powinna.
Nowoczesne zarządzanie ryzykiem w bankowości: System Wczesnego Ostrzegania i Ratingowy
Jak wspierać rozwój klientów, finansując ich inwestycje, a jednocześnie chronić się przed ryzykiem utraty pieniędzy? W bankowości zarządzanie ryzykiem kredytowym to priorytet. Dwa kluczowe narzędzia, które w tym pomagają, to system ratingowy i system wczesnego ostrzegania (EWS- Early Warning System). Każdy z nich jest skuteczny oddzielnie, jednak dopiero ich połączenie tworzą duet zdolny do ochrony portfela kredytowego przed poważnymi stratami.
System do obsługi procesu kredytowego dla klientów firmowych
W jednej z analiz, realizowanej dla dużej instytucji bankowej, stanęliśmy przed zadaniem zaprojektowania rozwiązania, które będzie wspierać proces kredytowy w całej jego złożoności – od oferty po uruchomienie środków, dla różnych typów klientów firmowych i ścieżek decyzyjnych.
Nie tylko krypto: Jak blockchain zmienia sektor finansowy – rozmowa z konsultantem VSoft, Konradem Wierzbikiem
Blockchain wszedł w fazę dojrzałości – działa, skaluje się i rozwiązuje konkretne problemy w finansach. Zdecentralizowane giełdy przetwarzają miliardy dolarów dziennie, a administracje państwowe włączają kryptowaluty do swoich rezerw. Wszystko wskazuje na to, że jesteśmy u progu nowej ery systemów finansowych.
Bezpieczniej, szybciej, taniej: Jak blockchain usprawnia polskie finanse
W Polsce działa już trwały nośnik oparty na blockchainie, obejmujący ponad 5 milionów klientów. KIR rozwija kolejne rozwiązania wspierające sektor finansowy, a banki testują transgraniczne przelewy bez pośredników. To nie przyszłość – to dzieje się teraz.
Open Banking i API – z konieczności do wartości
W ostatnich latach sektor bankowy przeszedł istotną transformację pod wieloma względami. Jedną z sił napędowych tej zmiany jest Open Banking oraz interfejsy API (Application Programming Interface). Początkowo wprowadzony jako regulacyjny obowiązek wynikający z dyrektywy PSD2 (Payment Services Directive 2), Open Banking umożliwia klientom banków udostępnianie swoich danych wybranym podmiotom, w tym fintechom, w sposób bezpieczny i ustandaryzowany. Tym samym zyskali oni dostęp do nowych, bardziej elastycznych narzędzi finansowych, które mogą kompleksowo zaspokajać ich potrzeby w jednym miejscu.