Automatyzacja procesów poprzez agentów AI
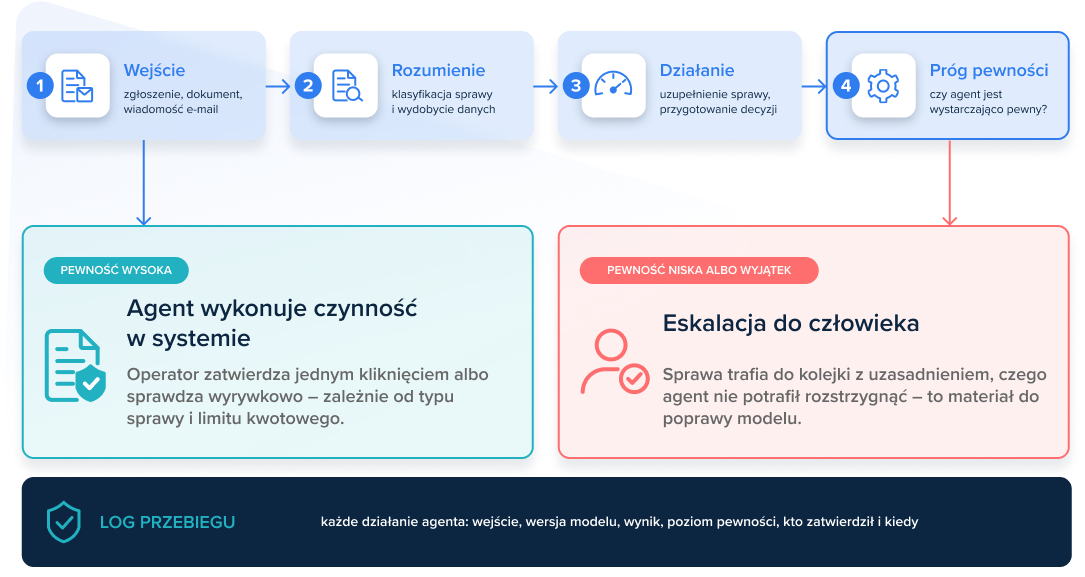
Dyskusja o automatyzacji coraz wyraźniej przesuwa się od botów odpowiadających na pytania w stronę agentów AI, którzy realizują konkretne czynności: rejestrują szkodę na podstawie zgłoszenia, uzupełniają brakujące dane w sprawie lub przygotowują decyzję do zatwierdzenia. Różnica względem klasycznej automatyzacji regułowej polega na tym, że agent potrafi poradzić sobie z nieprzewidzianym wariantem dokumentu i samodzielnie eskaluje sprawę, gdy poziom jego pewności jest zbyt niski.
Wąskim gardłem nie jest już model, ale kontrola. Każde działanie agenta musi zostawić odpowiedź na pytanie kto, kiedy i na jakiej podstawie zdecydował. Dlatego projektujemy agentów z jasno określonym zakresem uprawnień, progami pewności, obowiązkowym punktem zatwierdzenia po stronie operatora i pełnym logiem zakresu działania – a wdrożenie zaczynamy od jednego procesu z policzalnym punktem odniesienia.
Dlaczego to jest istotne: według prognozy Gartnera ponad 40% projektów agentowej sztucznej inteligencji zostanie anulowanych do końca 2027 r. – najczęściej z powodu rosnących kosztów, niejasnej wartości biznesowej i niedostatecznych kontroli ryzyka. To argument nie przeciw agentom, a przeciw kupowaniu ich bez pomiaru wartości i ryzyka.
Źródło: Gartner, komunikat prasowy
Nadzór nad modelami i zgodność AI
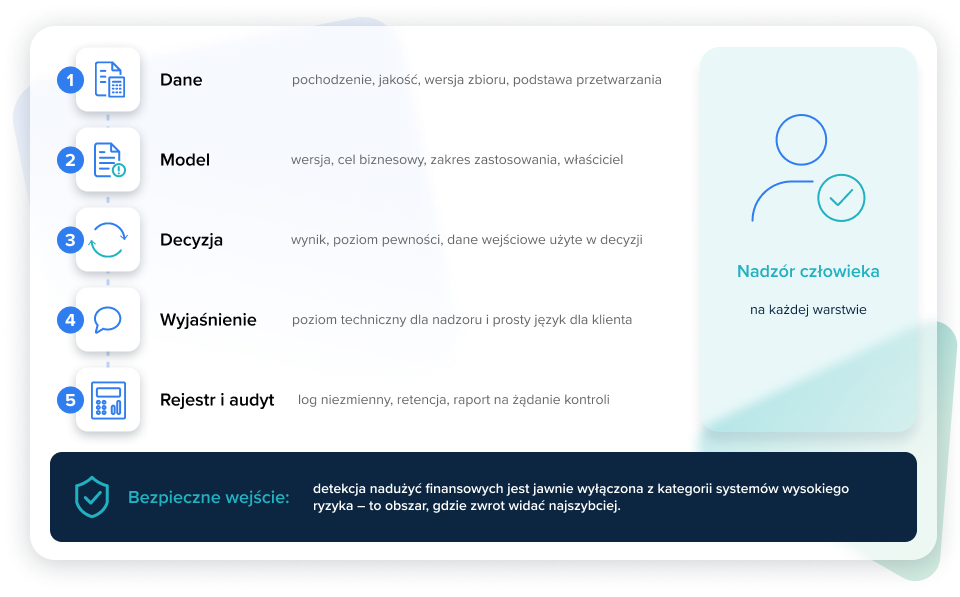
AI Act nakłada obowiązki etapami. Od 2.08.2026 art. 50 wymaga informowania klienta o interakcji z AI i oznaczania treści generowanych. Natomiast wymagania dla systemów wysokiego ryzyka z załącznika III zaczną obowiązywać 2.12.2027. Obejmą one m.in. systemy wykorzystywane do oceny ryzyka i ustalania cen w ubezpieczeniach na życie i ubezpieczeniach zdrowotnych.
Opinia EIOPA o zarządzaniu AI i ryzykiem określa oczekiwania nadzorcze także wobec modeli spoza kategorii wysokiego ryzyka. Odpowiedzialność za system zewnętrznego dostawcy pozostaje po stronie towarzystwa, które powinno uzyskać informacje i zapewnienia, postanowienia umowne, SLA oraz prawo audytu. W odpowiedzi zapewniamy rejestr modeli, wersjonowanie danych i reguł, wyjaśnienia dla nadzoru i klienta oraz dokumentację na potrzeby kontroli.
Dwie liczby ważne dla kadry zarządzającej: kary za naruszenia określone w art. 99 ust. 4 mogą sięgać 15 mln EUR albo 3% rocznego światowego obrotu – decyduje wyższa wartość. Jednocześnie detekcja nadużyć finansowych jest jawnie wyłączona z kategorii systemów wysokiego ryzyka, co czyni ją dogodnym punktem startowym dla wdrożeń AI.
Inteligentne przetwarzanie dokumentów
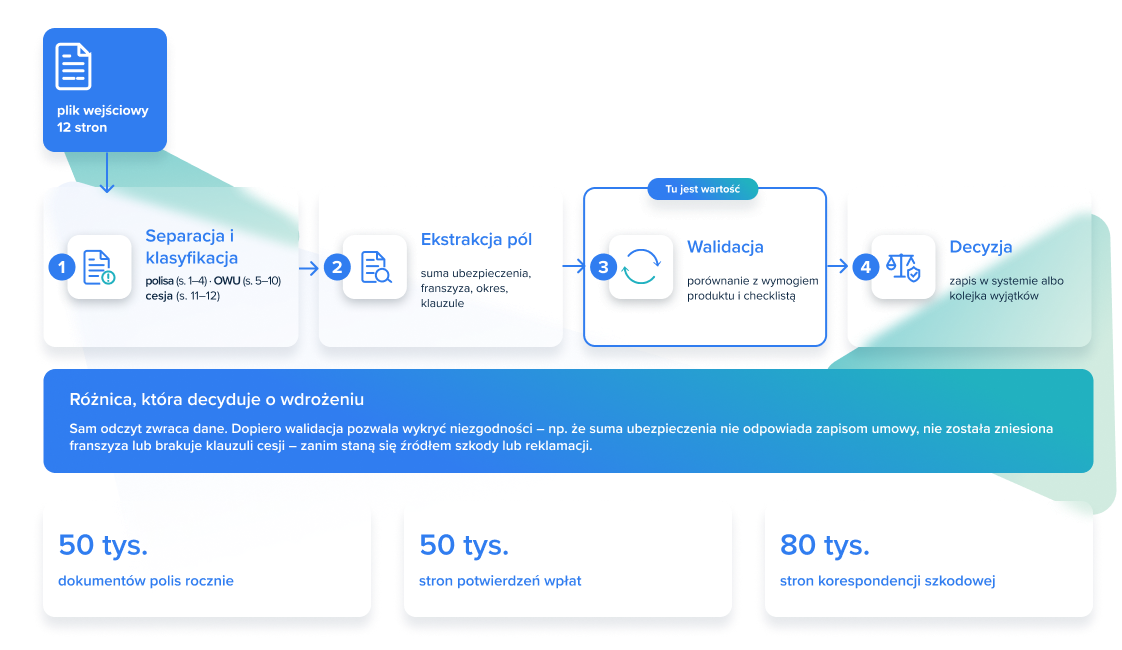
Polisa, potwierdzenie wpłaty, korespondencja szkodowa, zaświadczenie, slip – to nadal najdroższy punkt procesu, bo dane przepisuje człowiek, a każde przepisanie jest okazją do błędu. Warstwa odczytu dokumentów łączy cztery rzeczy: separację i klasyfikację stron w jednym pliku, ekstrakcję pól, walidację odczytanych wartości wobec wymogów produktu i rejestrację rozbieżności do decyzji operatora.
Najważniejsza jest ta trzecia część. Wartości nie wystarczy odczytać – system musi wiedzieć, że suma ubezpieczenia nie odpowiada wymogowi umowy, że franszyza nie została zniesiona albo że brakuje klauzuli cesji. Model rozpoznaje, reguły biznesowe decydują, człowiek zatwierdza wyjątki. Dokładność tak zbudowanej warstwy można zweryfikować na danych i rozliczyć za pomocą konkretnych wskaźników.
Skala ma znaczenie: średniej wielkości instytucja finansowa przetwarza rocznie dziesiątki tysięcy dokumentów polis, potwierdzeń wpłat i stron korespondencji szkodowej. Przy takich wolumenach o realnych oszczędnościach decyduje walidacja – bez niej automatyzacja może stać się kolejnym źródłem reklamacji.
Silnik produktowy i taryfowy oparty na low-code
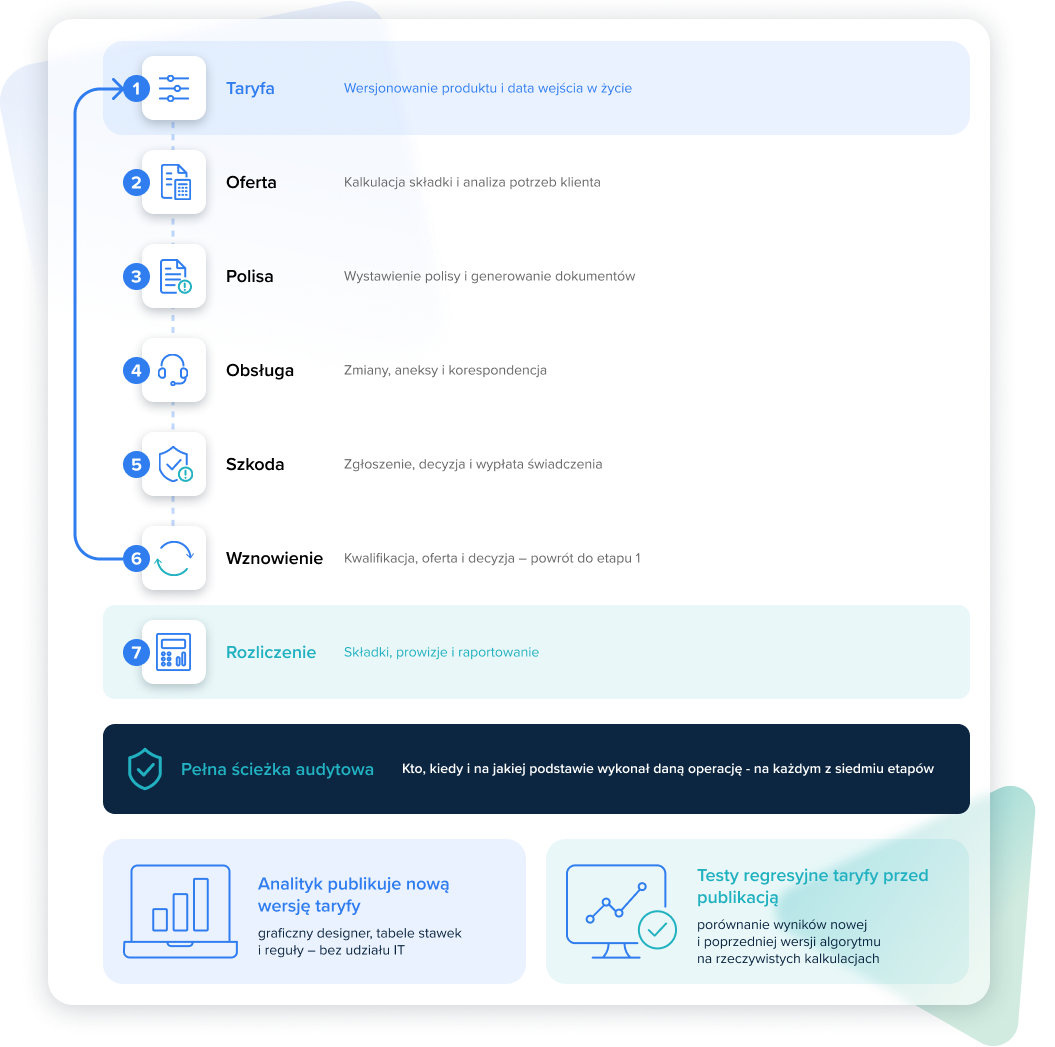
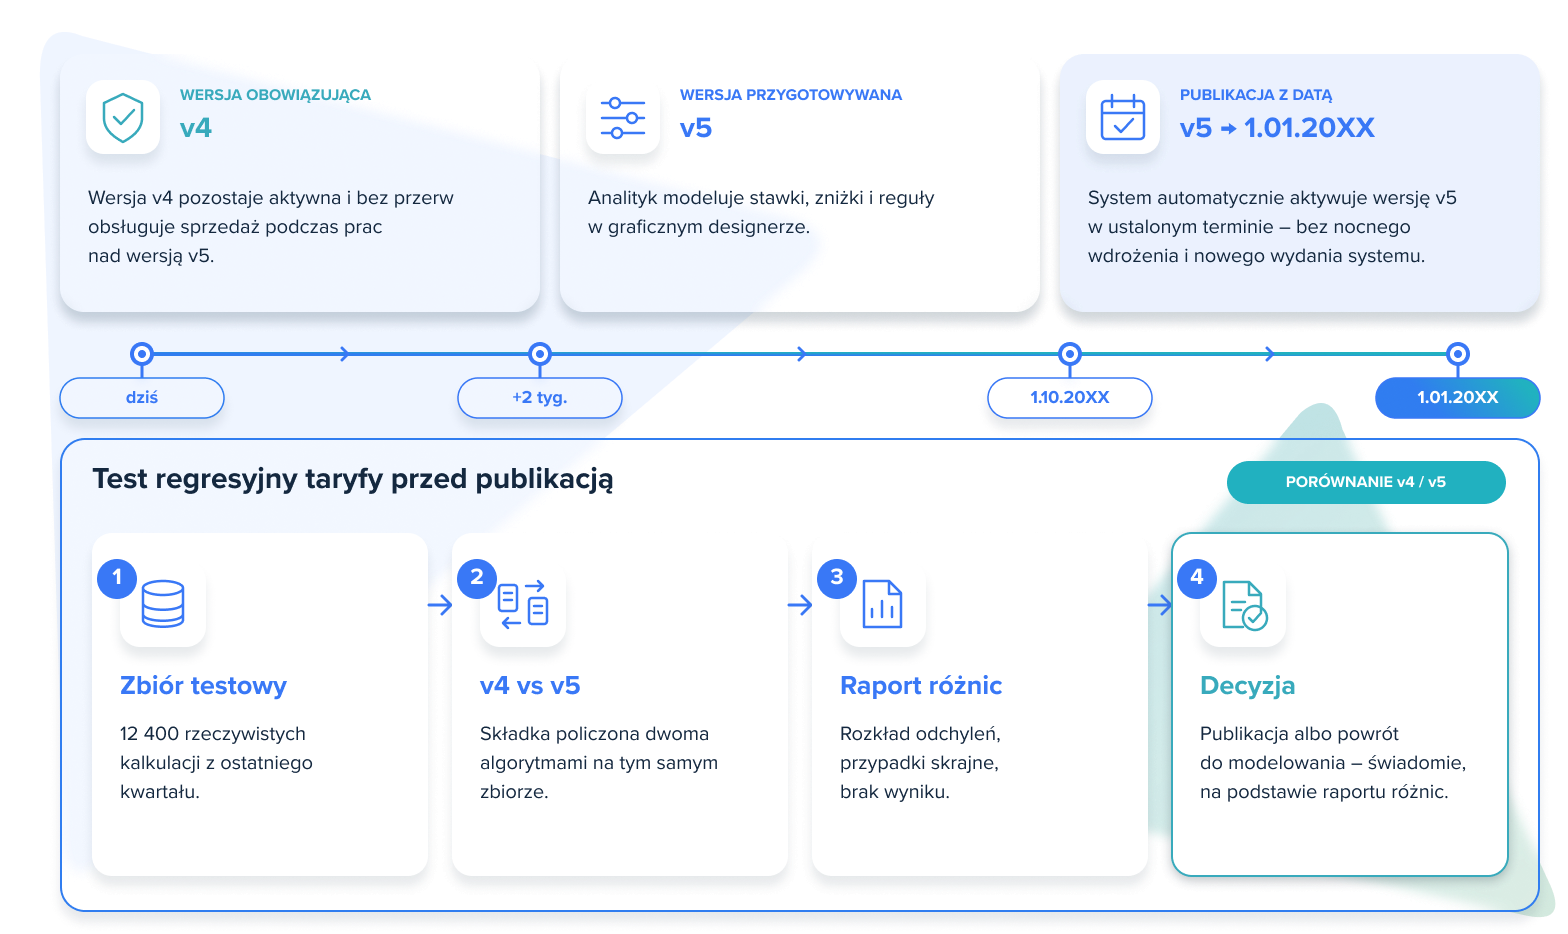
Wprowadzenie nowej wersji produktu powinno sprowadzać się do konfiguracji, a nie wymagać kolejnego wydania systemu. W naszej platformie low-code taryfę modeluje analityk biznesowy: w graficznym designerze, w tabelach stawek i w regułach – bez kolejki do zespołu programistów i bez czekania na najbliższy sprint. W zależności od złożoności produktu dostępne są trzy modele taryfikacji: arkusz kalkulacyjny, low-code i kod, z jasnym wskazaniem, który z nich najlepiej sprawdzi się w danym przypadku.
Platformę od standardowego konfiguratora odróżniają dwa mechanizmy. Po pierwsze, przed publikacją uruchamiane są testy biznesowe, które porównują wyniki nowej wersji algorytmu z poprzednią na rzeczywistym zbiorze kalkulacji – pozwala to przeprowadzić regresję taryfy, a nie tylko sprawdzić poprawność składni. Po drugie, wersje produktu planuje się w czasie, z datą wejścia w życie, więc zmiana stawek, zniżek czy klauzul są aktywowane automatycznie we wskazanym terminie.
W praktyce: zmiana stawki, zniżki albo klauzuli przestaje być projektem informatycznym, a staje się zadaniem zespołu produktowego. Nową wersję można przygotować i przetestować z wyprzedzeniem, a jej publikację zaplanować na wybrany termin – bez nocnego wdrożenia i uzależniania go od kolejnego wydania systemu.
API-first i ubezpieczenia zintegrowane z procesem sprzedaży
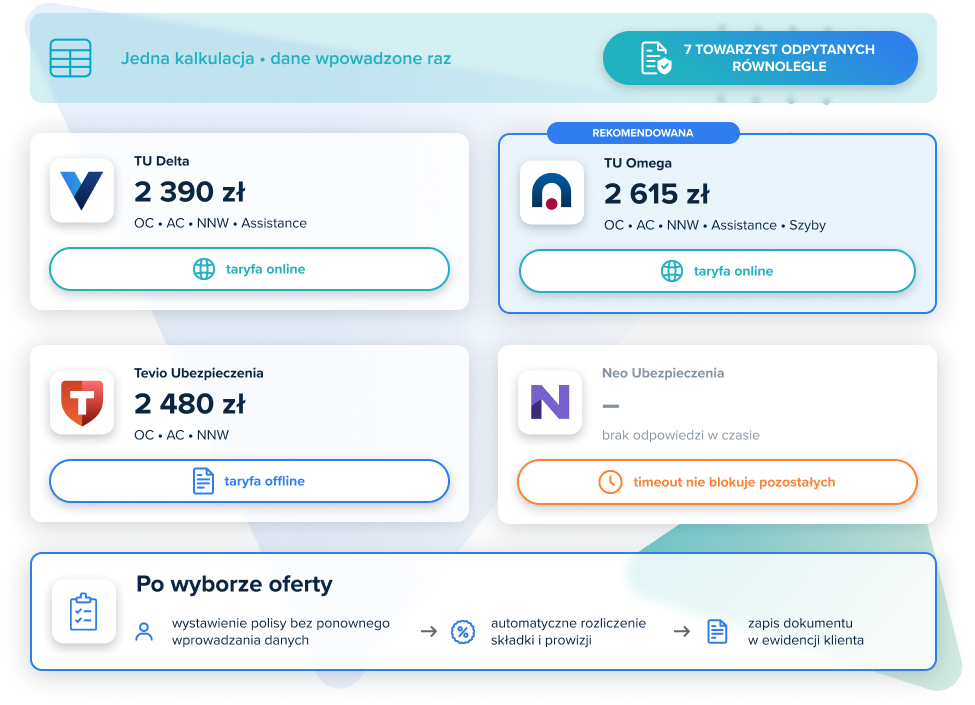
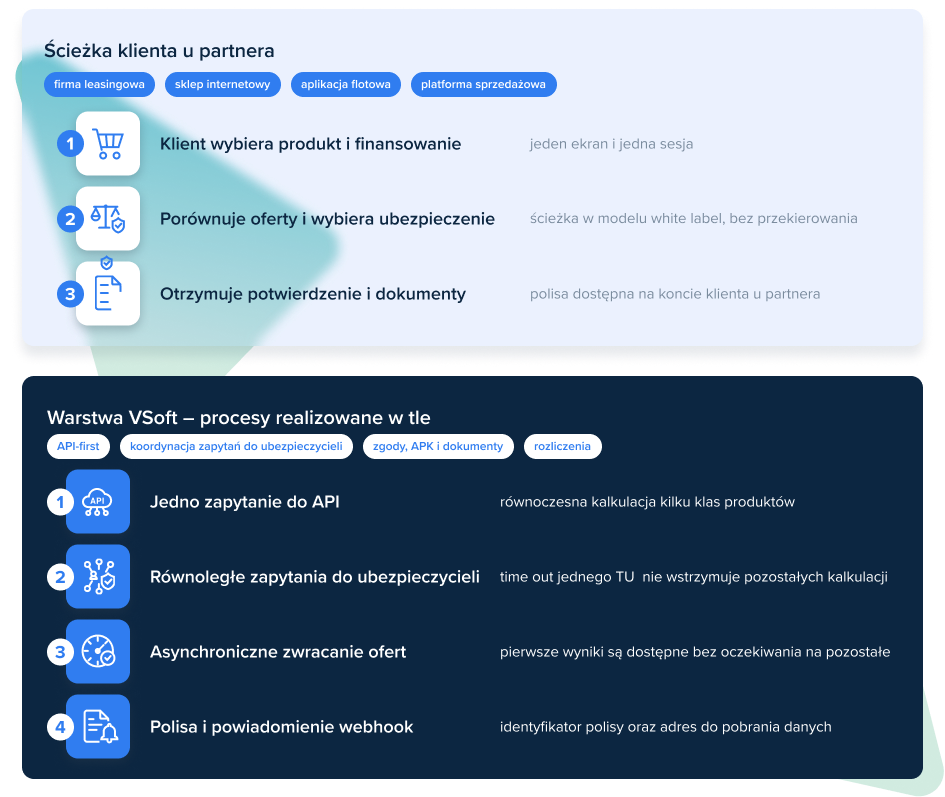
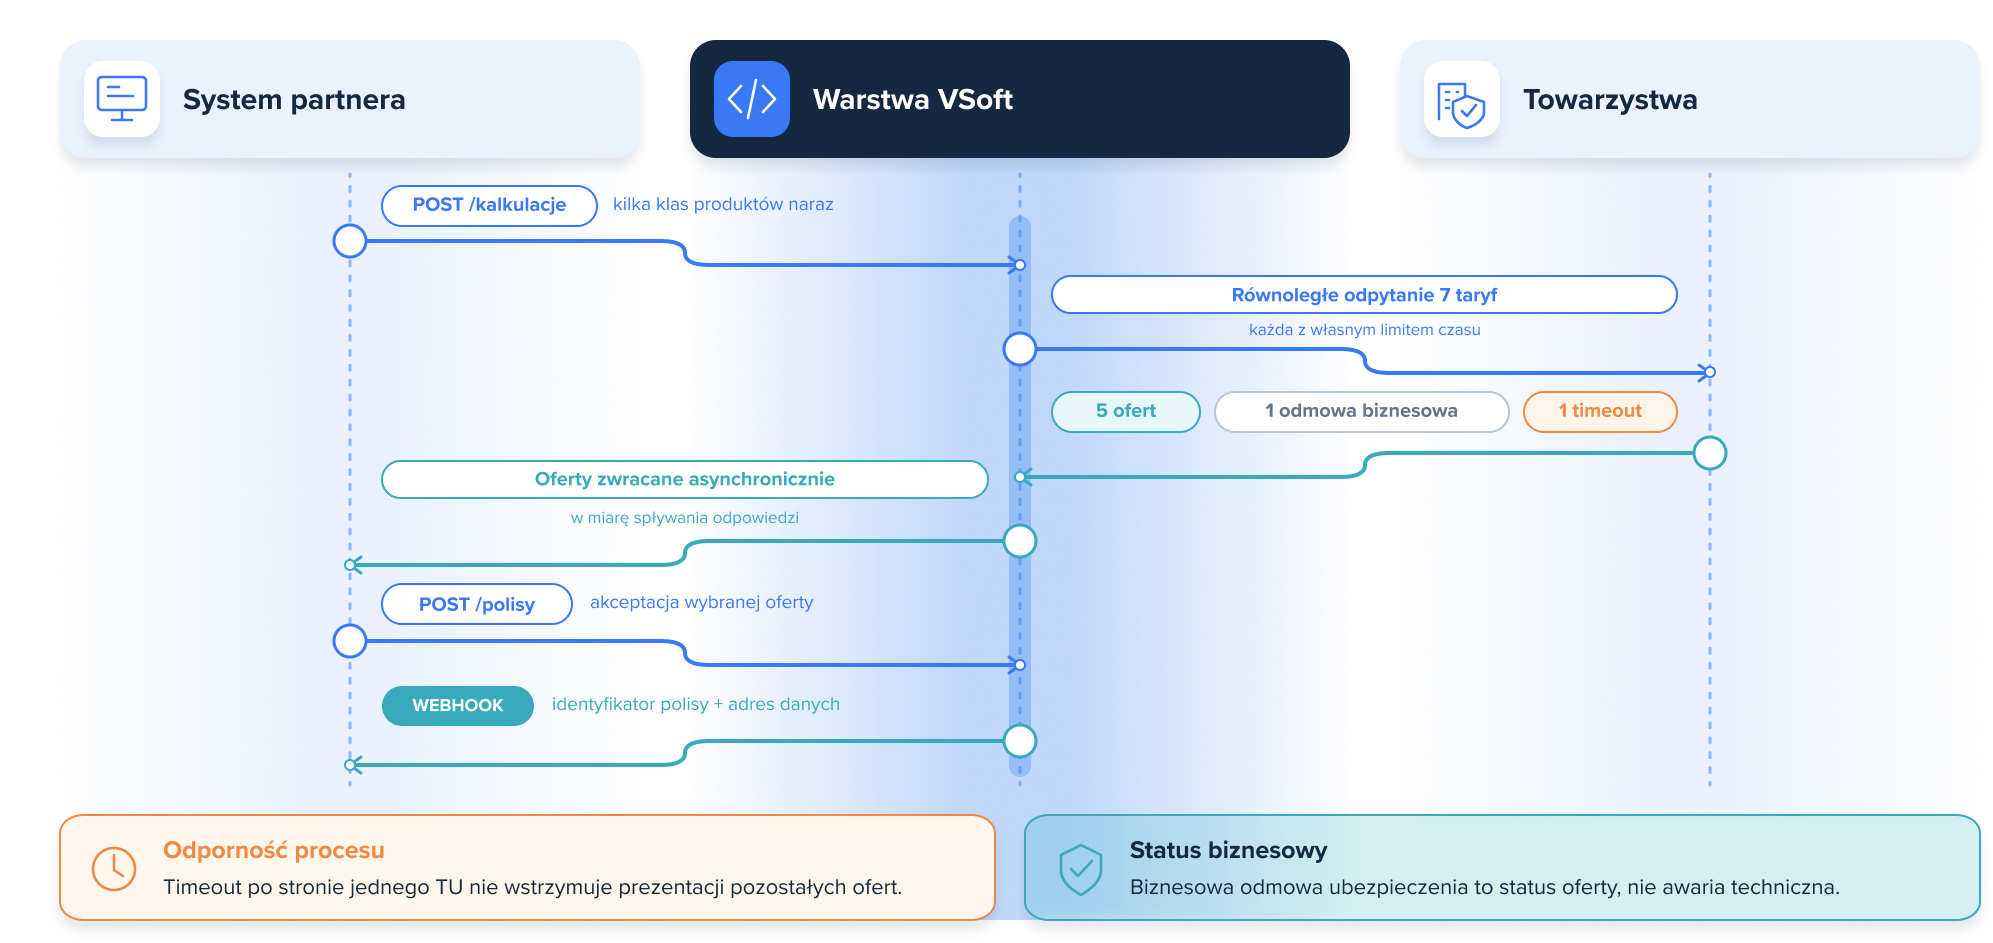
REST API jest dziś standardem przetargowym, a nie przewagą konkurencyjną. O wartości rozwiązania decyduje jednak to, co znajduje się za interfejsem. Chodzi m.in. o równoległą kalkulację różnych klas produktów w jednym zapytaniu, asynchroniczne zwracanie ofert, powiadomienia webhook o wystawieniu polisy i wygenerowaniu rozliczenia, kontrakty OpenAPI oraz logikę obsługi odpowiedzi. Dzięki niej timeout po stronie jednego towarzystwa nie blokuje prezentacji pozostałych ofert. Z kolei biznesowa odmowa ubezpieczenia wraca jako status oferty, a nie jako błąd techniczny.
Taka warstwa pozwala sprzedawać ubezpieczenie tam, gdzie klient już jest – w systemie leasingowym, w koszyku sklepu, w aplikacji flotowej – bez budowania osobnego back-office po stronie partnera. Systemy dziedzinowe nie odpytują w pętli, tylko są powiadamiane o zdarzeniu z identyfikatorem i adresem do pobrania danych.
Skala potwierdzona produkcyjnie: +3 000 000 propozycji ubezpieczenia rocznie i +350 000 wystawionych polis w systemach VSoft. To rzeczywista miara przepustowości procesu, a nie tylko zakresu funkcjonalnego rozwiązania.
Dane, które wspierają trafne decyzje
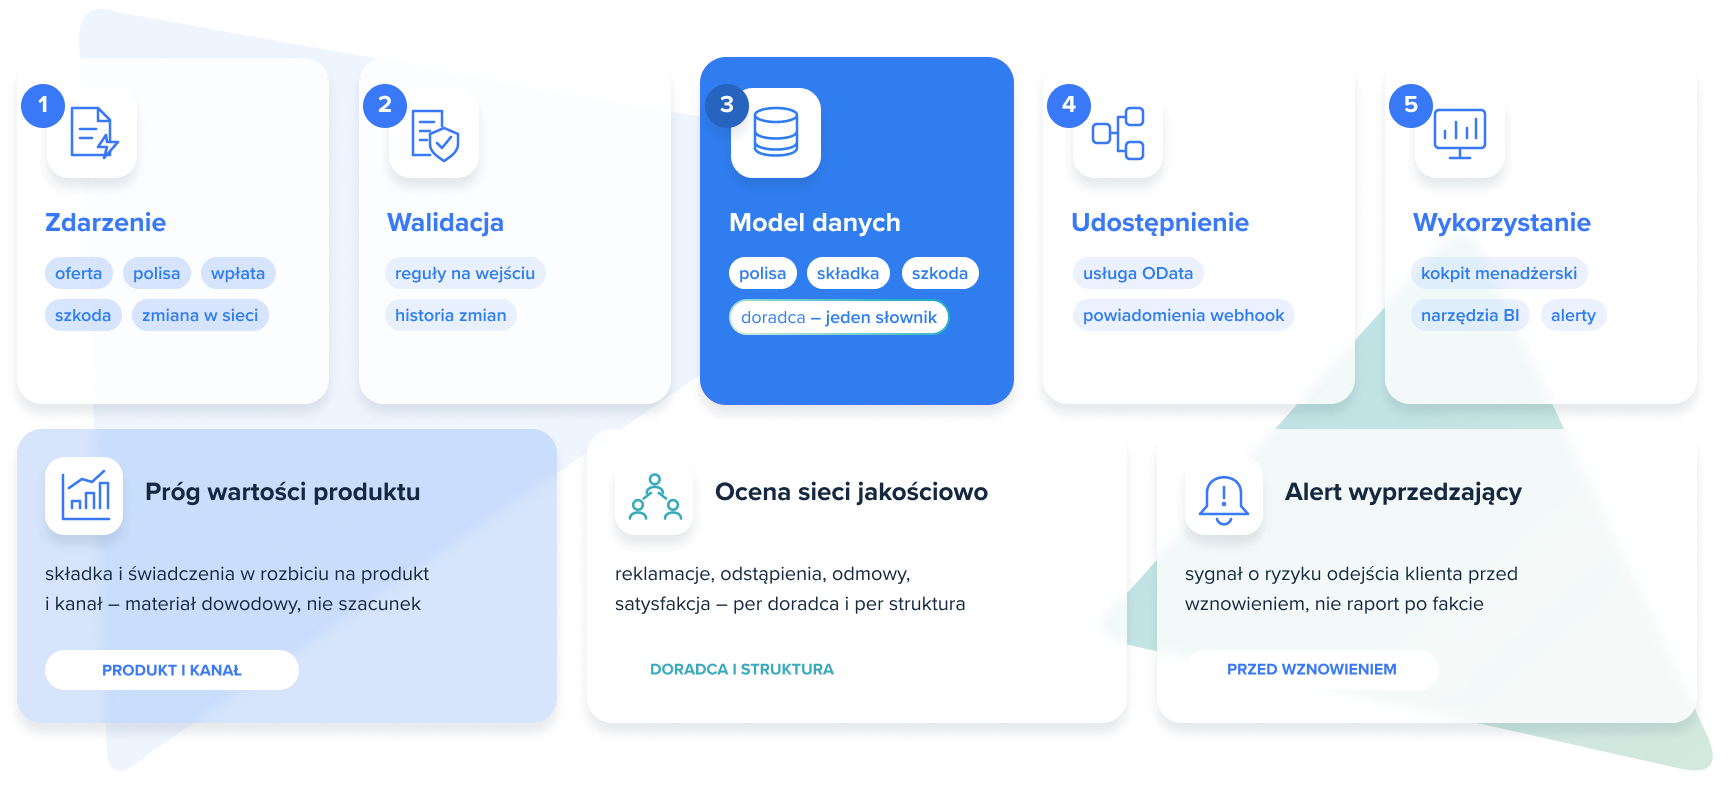
Skuteczna analityka i sztuczna inteligencja wymagają spójnych danych. Informacje o polisie, składce, szkodzie i doradcy tworzą jeden model wspólny dla sprzedaży, obsługi i rozliczeń. Dzięki temu dla każdego produktu i kanału sprzedaży można na podstawie rzeczywistych danych obliczyć, jaka część składki wraca do klienta w postaci świadczeń, oraz udokumentować spełnienie progu wartości produktu. Pozwala to także oceniać jakość sieci sprzedaży i wcześniej wykrywać ryzyko odejścia klienta.
Dane udostępniamy przez usługę OData, co pozwala zespołowi analitycznemu korzystać z Power BI bez osobnego projektu integracyjnego. Webhooki przekazują zdarzenia do systemów dziedzinowych bez cyklicznego odpytywania. Do tego dochodzi warstwa jakości danych: walidacje na wejściu, historia zmian i możliwość odtworzenia stanu sprawy na dowolny moment w przeszłości.
Co daje uporządkowana warstwa danych: ubezpieczyciele o wysokiej dojrzałości analitycznej osiągnęli w latach 2022–2024 wskaźnik zespolony niższy o 6 punktów procentowych oraz wzrost składki wyższy o 3 punkty procentowe niż firmy mniej zaawansowane.
Źródło: WTW, 2026 Advanced Analytics and AI Survey
Odporność operacyjna wbudowana w architekturę systemu
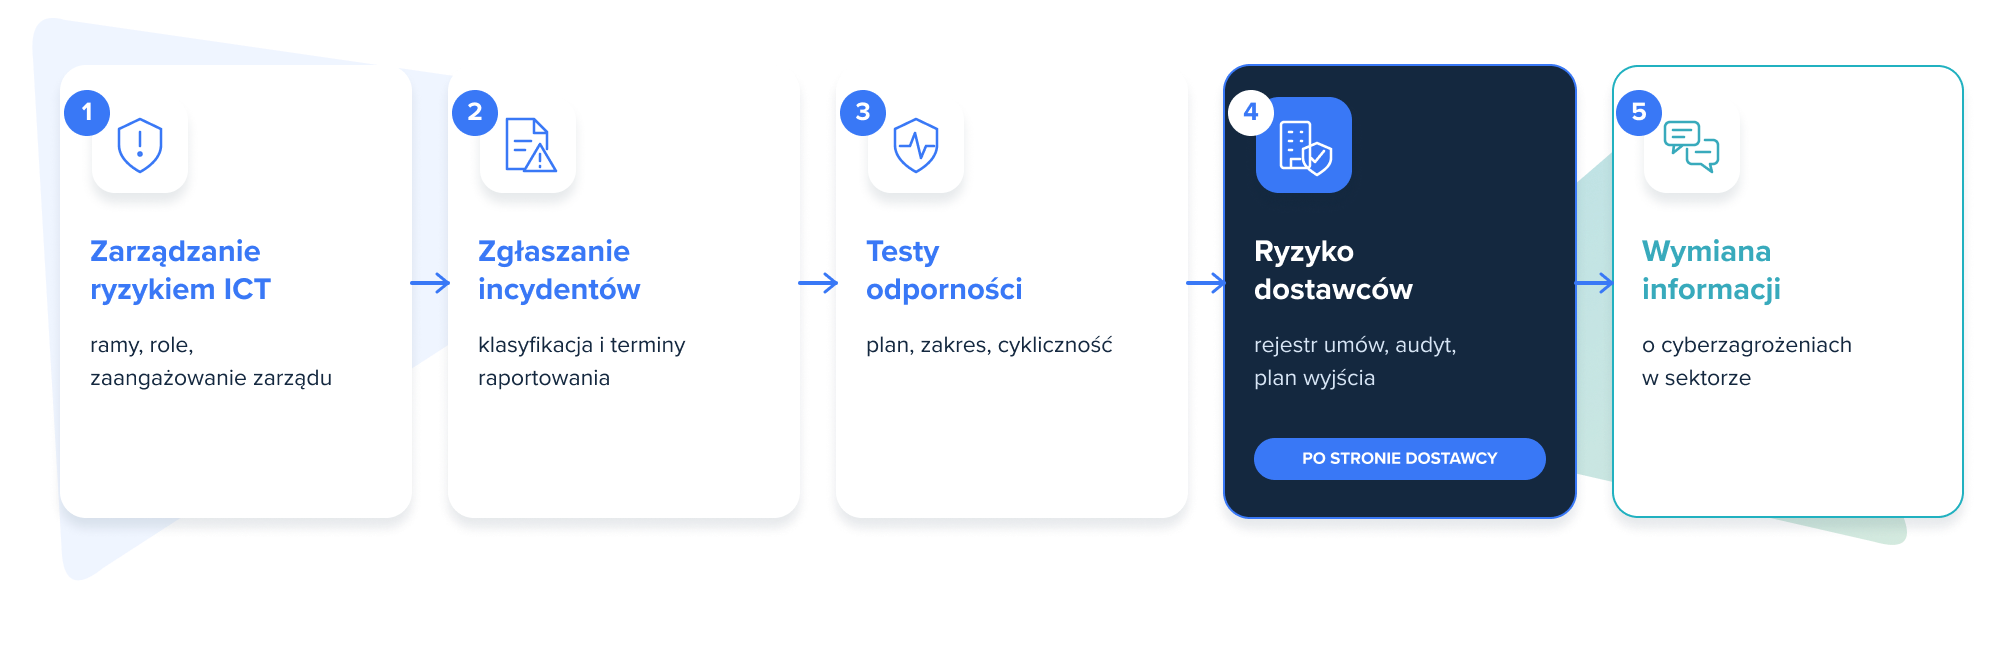
Od 17 stycznia 2025 r. rozporządzenie DORA obowiązuje m.in. zakłady ubezpieczeń i pośredników ubezpieczeniowych, łącząc odporność operacyjną z zarządzaniem ryzykiem ICT i kontrolą dostawców technologii. Obszary te należą do priorytetów nadzorczych EIOPA na 2026 r.
Architektura naszych rozwiązań wspiera realizację tych wymagań. Obejmuje m.in. kontrolę dostępu opartą na rolach, logowanie jednokrotne, niezmienne logi z pełną ścieżką audytową oraz szyfrowanie danych w spoczynku i podczas przesyłania. Wielowarstwowa architektura umożliwia konteneryzację i skalowanie poziome. Pełna dokumentacja tych mechanizmów skraca weryfikację dostawcy z miesięcy do tygodni. Podobne zasady dotyczą systemów sztucznej inteligencji wysokiego ryzyka. Artykuł 15 AI Act wymaga zapewnienia odpowiedniego poziomu dokładności, odporności i cyberbezpieczeństwa. Dlatego bezpieczeństwo modeli AI i odporność operacyjną systemu traktujemy jako elementy jednego procesu technicznego i audytowego.
Ważna informacja: 18 listopada 2025 r. EBA, EIOPA i ESMA opublikowały listę 19 krytycznych dostawców usług ICT objętych bezpośrednim nadzorem UE, w tym największych dostawców chmury i integratorów. Ryzyko koncentracji dostawców nie jest już wyłącznie kwestią techniczną – wymaga uwagi i odpowiedzialności zarządu.
Źródło: Komunikat europejskich urzędów nadzoru
Telematyka i dane behawioralne ujęte w taryfie ubezpieczeniowej
Telematyka nie jest już marketingowym dodatkiem, choć nadal nie stała się standardem. To tworzy przestrzeń do budowania przewagi konkurencyjnej. Jej wartość nie wynika z samego urządzenia, lecz z możliwości przełożenia danych o przebiegu i stylu jazdy na parametry taryfy, ofertę oraz przesłanki wykorzystywane w likwidacji szkód. Ten sam strumień danych może wspierać ubezpieczenia oparte na rzeczywistym użytkowaniu pojazdu, działania prewencyjne i rekonstrukcję zdarzeń drogowych.
W praktyce potrzebne są trzy elementy: pozyskanie i normalizacja danych z różnych źródeł, przekształcenie ich w cechy modelu taryfowego oraz włączenie wyniku do przejrzystego procesu – zrozumiałego dla klienta i nadzoru. Bez tego telematyka pozostaje pilotażem. Dopiero kompletny proces pozwala realnie wykorzystać ją w taryfie.
Skala: w Europie działa około 13 mln polis telematycznych, z czego około 9,5 mln we Włoszech, 1,8 mln w Niemczech i 1,3 mln w Wielkiej Brytanii, a prognoza na 2028 r. dla Europy mówi o 17,6 mln. Dla porównania w Polsce mamy ponad 31 mln czynnych polis komunikacyjnych. Pokazuje to skalę rynku i potencjał rozwiązań wykorzystujących dane o rzeczywistym użytkowaniu pojazdu.
Źródło: Berg Insight, Insurance Telematics in Europe and North America · PIU